


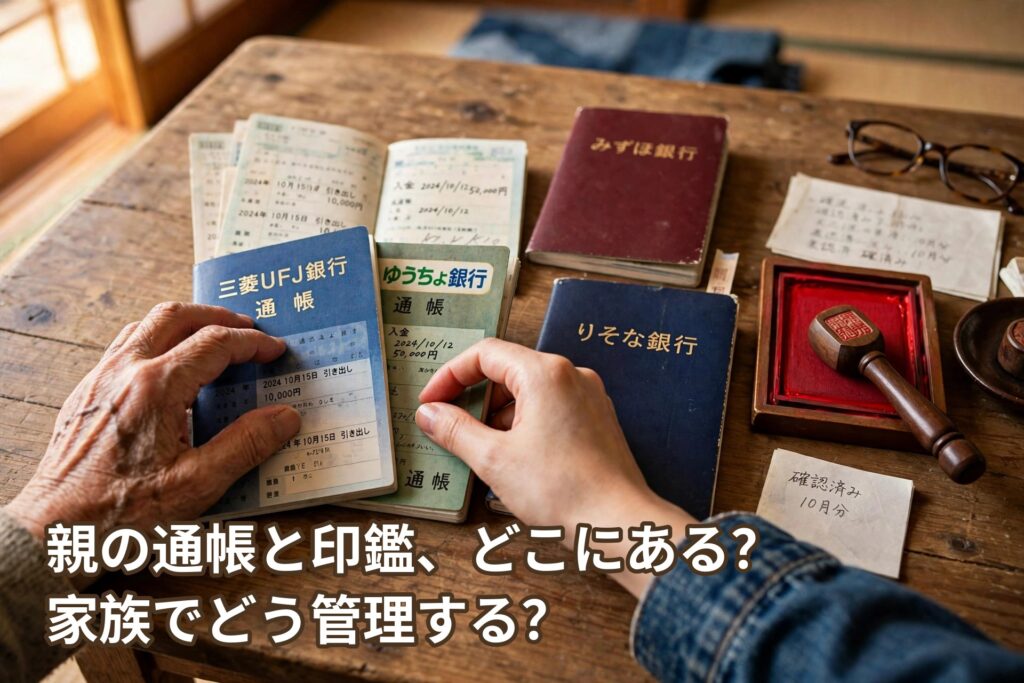
親の通帳が全部で何冊あるか、すぐに答えられますか。年金が入る口座、光熱費が引き落とされる口座、長く使っていない口座。いざというときに家族が探し回ることにならないよう、元気なうちに整理しておきたいものの代表です。ところが、通帳や印鑑の管理は、紛失の心配だけでなく、家族による使い込みや兄弟の間の行き違いなど、デリケートな問題にもつながりやすいテーマでもあります。この記事では、親の通帳と印鑑について、まず把握すべきこと、紛失を防ぐ保管の分け方、そして家族で決めておきたいルールを整理します。
まず「何が・どこに」を把握する
管理の第一歩は、口座と印鑑の全体像を親と一緒に確認することです。本人が元気なうちにしか聞けないことも多いので、帰省などの機会に少しずつ進めましょう。
① 口座を一覧にする
銀行名、支店、口座の用途(年金受取用、引き落とし用、貯蓄用など)を紙に書き出してみます。長年使っていない口座が見つかることもあります。通帳の記帳をして、現在の残高もあわせて確認しておくと安心です。
② 印鑑の種類と置き場所を確認する
銀行印、実印、認印は役割が違います。どれが銀行印で、実印はどこに保管しているのかを、本人の口から確認しておきます。印鑑が複数あって区別がつかなくなっている場合は、この機会に整理しましょう。
③ 年金と引き落としの紐づけを見る
どの口座に年金が入り、どの口座から何が引き落とされているかを押さえておくと、将来、入院などで家族が支払いを肩代わりするときに困りません。クレジットカードの引き落とし口座も含めて確認しておきます。
④ キャッシュカードと暗証番号の扱い
暗証番号そのものを家族が聞き出して管理するのではなく、本人がどこにメモしているか、緊急時に誰がどう対応するかだけを共有します。なお、暗証番号を書いたメモを通帳と一緒に置くのは、防犯の面からは避けたい形です。カードをなくしたときの連絡先や再発行の手順も、メモの片隅に書いておくと、いざというときに慌てません。
この確認は、一度に全部を済ませようとすると、親が身構えてしまうことがあります。取り調べのような雰囲気にならないよう、今日は口座の確認、次は印鑑、と分けて進めるくらいが、ちょうどいい進め方です。
こうした確認は、親とお金の話をするきっかけ作りでもあります。切り出し方に迷う場合は、こちらの記事も参考になります。


紛失を防ぐ保管と分け方の工夫
把握ができたら、次は保管の仕方です。ポイントは、本人にも家族にも分かりやすく、かつ安全にしておくことです。
① 通帳と印鑑は別々に置く
通帳と銀行印が同じ引き出しにあると、万一のときに不正に使われるリスクが高まります。保管場所を分けるだけでも、安全性は変わります。本人が出し入れしやすい範囲で、置き場所を決め直しましょう。
② 使う口座と使わない口座を分ける
日常的に使う口座は1〜2つに絞り、残りはまとめて保管するなど、「よく使うもの」と「しまっておくもの」を分けると、紛失や置き忘れに気づきやすくなります。使っていない口座の解約は、本人の意向を確認しながら進めます。
③ 保管場所を家族で共有する
どこに何があるかは、メモにして家族の代表者と共有しておきます。メモ自体には暗証番号まで書かず、「通帳はこの引き出し、印鑑は別の場所」という保管場所の情報にとどめるのが無難です。
④ 定期的に一緒に記帳・確認する
数か月に一度、帰省のタイミングなどで一緒に記帳すると、見覚えのない出金や、引き落としの払い忘れに早く気づけます。本人の「自分で管理できている」という感覚を保ちながら見守る形が理想です。
記帳のときには、身に覚えのない高額な出金や、同じ名目の引き落としが重なっていないかも見ておきます。訪問販売や電話の勧誘で契約してしまった支払いが、引き落としの形で続いていることもあるからです。気になるものがあれば、早めに本人と一緒に確認しましょう。
⑤ 鍵や金庫の扱いも決めておく
印鑑や大事な書類を、金庫や鍵付きの引き出しに入れている家庭もあります。その場合、鍵の場所や開け方を誰が知っているのかも、保管場所と同じように共有しておきます。家族の誰も開けられない状態では、いざというときに役に立ちません。
使い込みを防ぐために家族で決めるルール
通帳の管理で一番もめやすいのが、家族が親のお金に手を付けるときの線引きです。悪意がなくても、記録が残っていないと後から説明できず、兄弟の間で疑いが生まれてしまうことがあります。
① 親のお金を使うときは記録を残す
立て替えや引き出しを家族が行う場合は、日付・金額・用途をメモに残します。レシートや領収書を一緒に保管しておくと、後から誰が見ても分かる状態になります。金額の大小にかかわらず残すことがポイントで、「これは何に使ったお金か」を後から説明できる状態を作ります。
② 立て替えと精算の仕方を決めておく
医療費や日用品の立て替えが続くと、金額は少しずつ膨らんでいきます。月に一度まとめて精算する、精算したらメモに印を付けるなど、家族の中で手順を決めておくと行き違いが減ります。
③ 兄弟で情報を共有する
特定の子どもだけが通帳を預かっていると、他の兄弟には中身が見えず、不信感につながります。預かっている人が定期的に残高や使い道を共有するだけでも、関係のこじれは防ぎやすくなります。
④ 親のお金と家族のお金は混ぜない
親の口座から家族の買い物を支払うような使い方は、少額であっても避けるのが原則です。この線引きで迷う場面については、こちらの記事も参考になります。
⑤ 大きな出金は複数人で確認する
まとまった金額を動かすときは、預かっている人一人で判断せず、兄弟の誰かにも一報入れる形にしておくと安心です。本人の意思確認が難しくなってきた場合は、家族だけで判断せず、地域包括支援センターや専門家に相談することも検討しましょう。
元気なうちに、親と一緒に整える
最後に、通帳と印鑑の管理で確認したい点を振り返ります。どれも、親が元気で自分で判断できるうちに進めるからこそ意味があるものばかりです。
- 口座の一覧(銀行・用途・残高)を紙にまとめたか
- 銀行印と実印の区別と保管場所を、本人に確認したか
- 通帳と印鑑を別々の場所に保管しているか
- 年金と引き落としの紐づけを把握しているか
- 家族が親のお金を使うときの記録と精算のルールを決めたか
- 保管場所と管理の状況を、兄弟で共有しているか
通帳と印鑑の整理は、お金の管理であると同時に、家族の信頼関係を守る作業でもあります。いざというときに慌てないためにも、次の帰省のときに「通帳、どこに置いてるの?」と聞くところから始めてみてください。